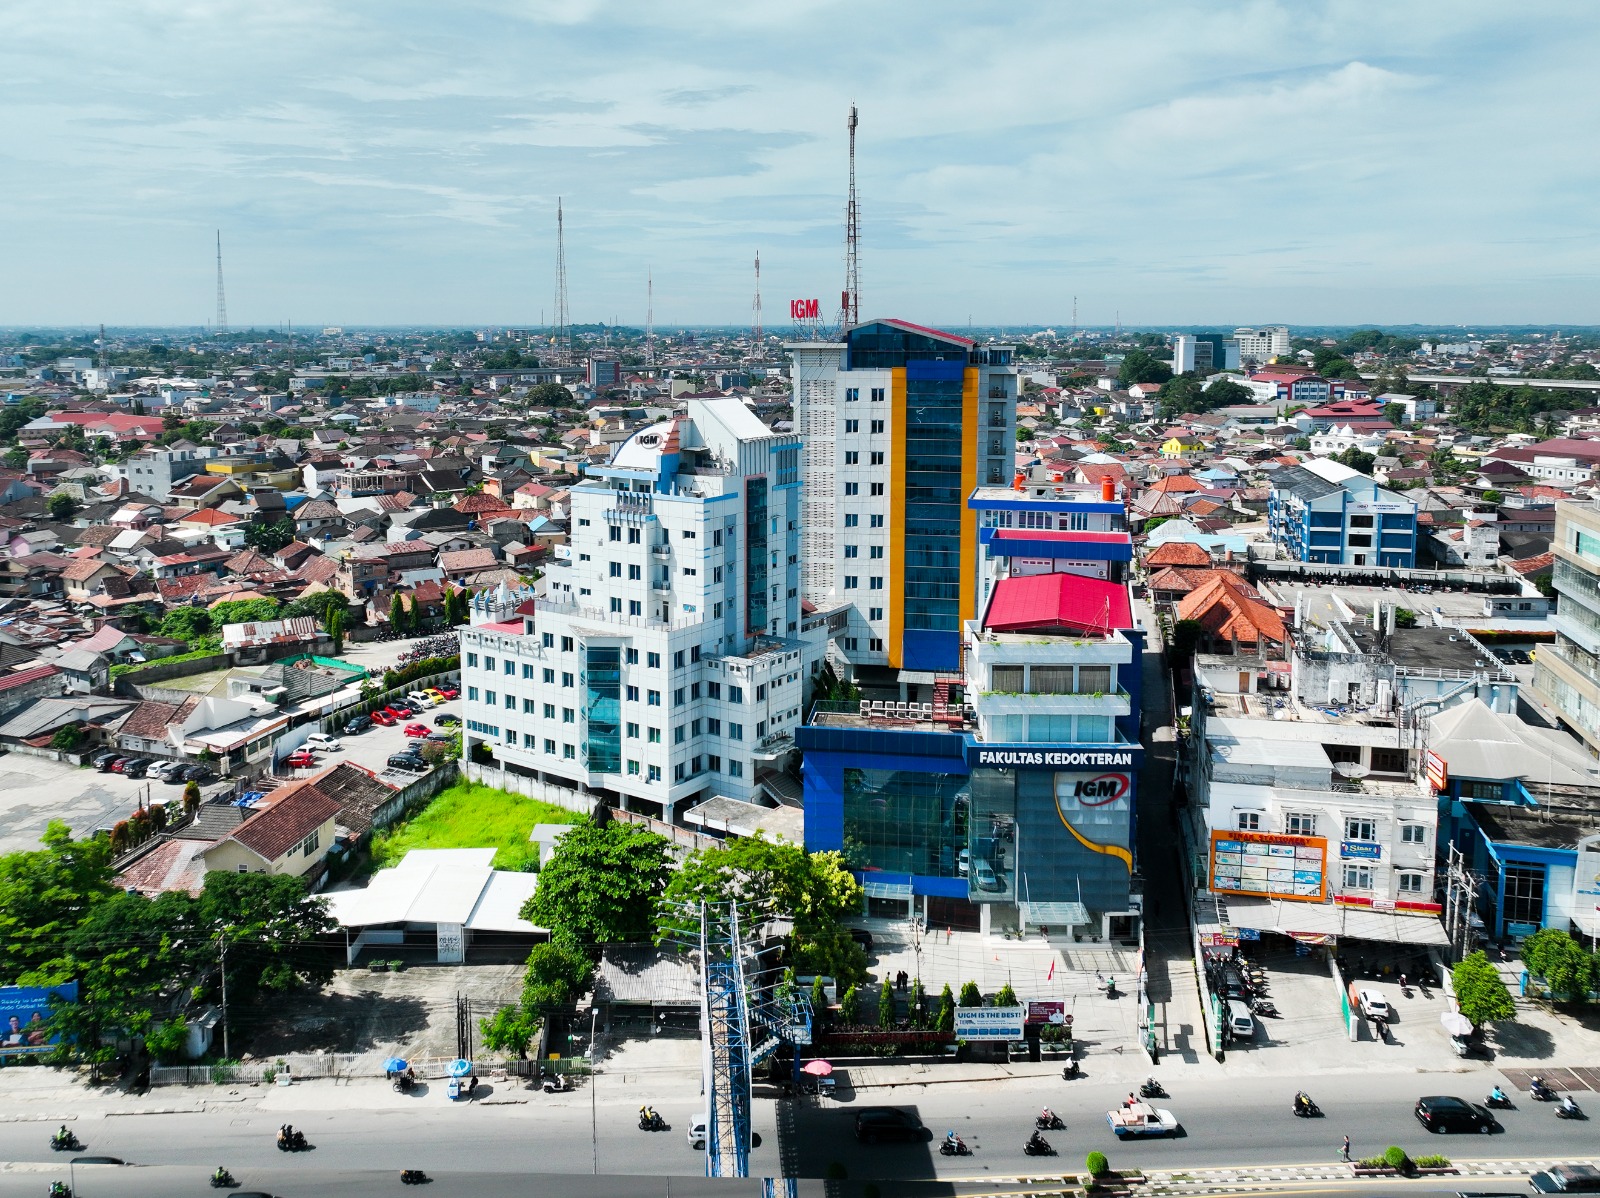
KORDANEWS — Asosiasi Perguruan Tinggi Swasta Indonesia (APTISI) Sumatera Selatan (Sumsel) meminta Pemerintah Kota Palembang mengkaji kembali penagihan Pajak Bumi dan Bangunan Perdesaan dan Perkotaan (PBB-P2) terhadap Universitas Indo Global Mandiri (UIGM).
APTISI menilai penagihan pajak terhadap aset pendidikan perlu mempertimbangkan fungsi lembaga pendidikan yang berkontribusi memperluas akses masyarakat terhadap pendidikan tinggi, bukan semata-mata melihatnya sebagai objek pajak.
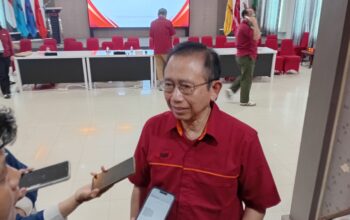
Ketua APTISI Sumsel, Muhamad Helmi, menyampaikan keberatan atas pemasangan spanduk penagihan PBB di lingkungan UIGM. Menurutnya, perguruan tinggi memiliki peran strategis dalam membangun kualitas sumber daya manusia dan menyiapkan generasi mendatang.
“Kami menyatakan keprihatinan atas pemasangan spanduk tersebut, mengingat lembaga pendidikan bukan institusi komersial, tetapi institusi yang membangun peradaban, untuk generasi mendatang,” ungkap Helmi, Jumat (30/10/2026).
APTISI Soroti Aturan Pengecualian PBB
Helmi mengatakan terdapat sejumlah regulasi yang menjadi dasar pertimbangan APTISI dalam mempersoalkan penagihan PBB terhadap aset yang digunakan untuk kepentingan pendidikan.
Salah satunya Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah. Pasal 38 ayat (3) mengatur pengecualian objek PBB-P2 untuk bumi dan bangunan yang digunakan semata-mata untuk melayani kepentingan umum di bidang pendidikan dan tidak dimaksudkan untuk memperoleh keuntungan.
APTISI juga merujuk Peraturan Daerah Kota Palembang Nomor 4 Tahun 2023 yang mengatur pengecualian objek PBB-P2 untuk penggunaan tertentu, termasuk kepentingan pendidikan sesuai ketentuan yang berlaku.
Selain itu, Helmi menyinggung Undang-Undang Nomor 20 Tahun 2003 tentang Sistem Pendidikan Nasional dan Peraturan Pemerintah Nomor 66 Tahun 2010 yang berkaitan dengan prinsip nirlaba dalam pengelolaan pendidikan.
Berdasarkan ketentuan tersebut, APTISI menilai status dan penggunaan aset perguruan tinggi perlu menjadi pertimbangan dalam menentukan kewajiban PBB.
Namun, penerapan pengecualian pajak tetap perlu ditelaah berdasarkan ketentuan yang berlaku serta penggunaan masing-masing aset. Status lembaga pendidikan saja tidak otomatis menentukan bahwa seluruh asetnya bebas dari PBB-P2.